




Cómo está evolucionando el mercado chino de cámaras de seguridad: escala, actores y tendencias estratégicas
Publicar:
2025-10-11 10:03
Fuente:
https://www.ring-see.com
Análisis en profundidad del mercado de cámaras de seguridad de China en 2025: tamaño del mercado, proveedores líderes, tendencias en inteligencia artificial avanzada y conectividad, oportunidades para OEM, y riesgos regulatorios/exportadores que moldean las cadenas de suministro globales.
Resumen ejecutivo
El mercado chino de cámaras de seguridad es un líder mundial en escala, adopción de tecnología y capacidad de fabricación. Durante los últimos años, el mercado se ha expandido desde el hardware básico de CCTV hacia un ecosistema escalonado que combina inteligencia artificial en el borde, conectividad 4G/5G, servicios en la nube, y manufactura OEM/ODM para distribución mundial. Este artículo explica el tamaño del mercado y las señales de crecimiento, el panorama competitivo, las principales tendencias tecnológicas y de modelos de negocio, los vientos contrarios regulatorios, así como las implicaciones para proveedores y compradores.
Tamaño del mercado y perspectiva de crecimiento
El mercado chino de cámaras de vigilancia es amplio y se está expandiendo rápidamente. Estimaciones recientes de la industria sitúan los ingresos del mercado chino de cámaras de vigilancia por encima 20.000 millones de USD en 2024 , con pronósticos a varios años que proyectan un crecimiento de dos dígitos hasta finales de la década. Los pronósticos globales y regionales también muestran una sólida demanda por videovigilancia y cámaras con capacidad de IA, con amplias proyecciones de mercado que apuntan a altas tasas anuales compuestas de uno a bajo dos dígitos para los próximos 5–7 años Grand View Research
Lo que eso significa: China sigue siendo tanto un enorme mercado interno (seguridad pública, proyectos de ciudades inteligentes, transporte, seguridad comercial y residencial) como la principal base de fabricación para las exportaciones globales de cámaras.
Panorama competitivo: líderes del mercado y estructura de la industria
El mercado de China es concentrado pero estratificado:
Los grandes actuales (a menudo nombres familiares en la industria) continúan manteniendo una participación importante en las soluciones de extremo a extremo (hardware de cámaras, NVR/DVR, VMS, servicios en la nube). Los informes recientes sobre cuota de mercado muestran que un pequeño grupo de proveedores representa una parte significativa de la base instalada en China, controlando conjuntamente aproximadamente alrededor del 50–60% del mercado en informes recientes. Inteligencia de Mordor
Debajo de este nivel superior, un gran número de empresas medianas y cientos de especialistas en OEM/ODM (muchos ubicados en Shenzhen, Hangzhou y los clusters cercanos de la cadena de suministro) proporcionan dispositivos de marca blanca y módulos personalizados tanto para integradores nacionales como para marcas extranjeras.
Implicación para los compradores: Los compradores pueden elegir entre proveedores verticalmente integrados que ofrecen soluciones de pila completa o proveedores OEM flexibles para hardware de marca propia y personalizado — una dinámica que mantiene los precios de los equipos competitivos al tiempo que acelera los ciclos de características del producto.
Impulsores de tecnología: el paso hacia cámaras inteligentes y centradas en el borde
Tres tendencias técnicas están moldeando la diferenciación de productos:
IA en el borde: Las cámaras ahora incluyen de manera rutinaria IA en el dispositivo (detección de personas, reconocimiento de vehículos, análisis de comportamiento) para reducir la latencia, el ancho de banda de la red y los costos de procesamiento en la nube. La inferencia en el borde también ayuda a cumplir con las demandas de privacidad y cumplimiento al mantener el video sin procesar localmente.
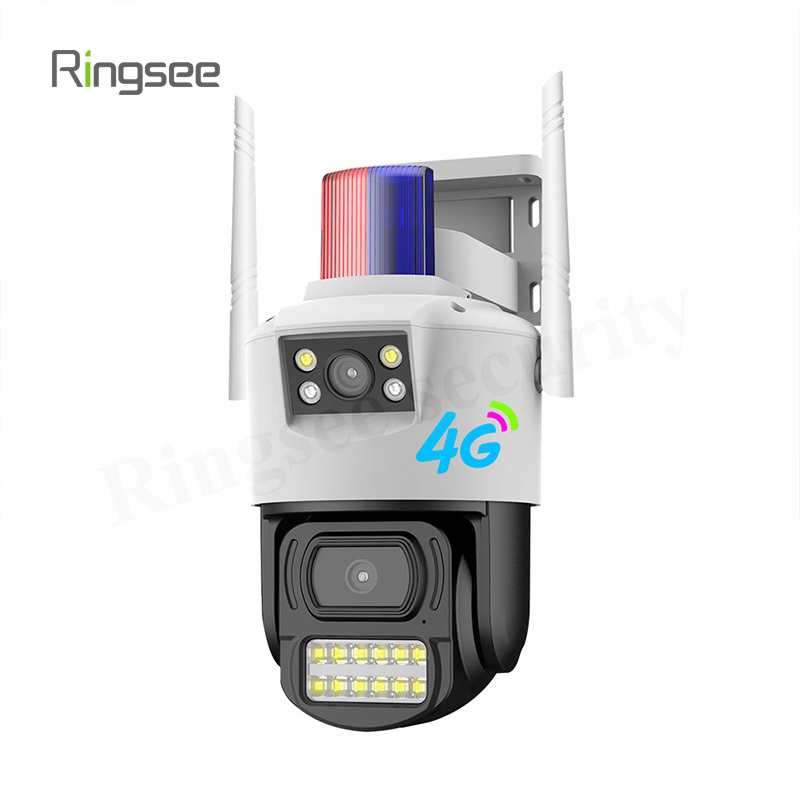
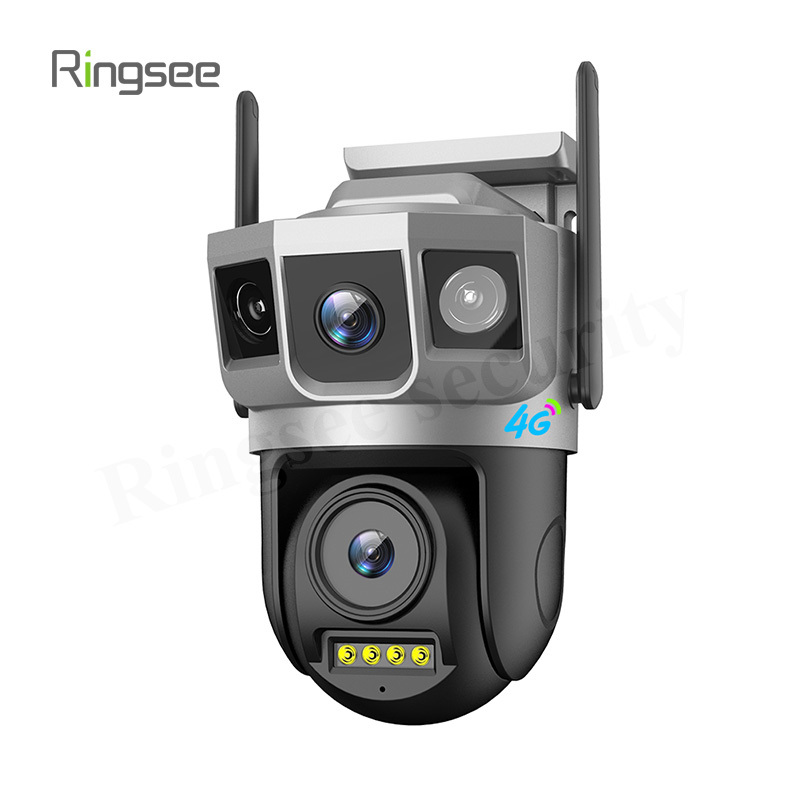
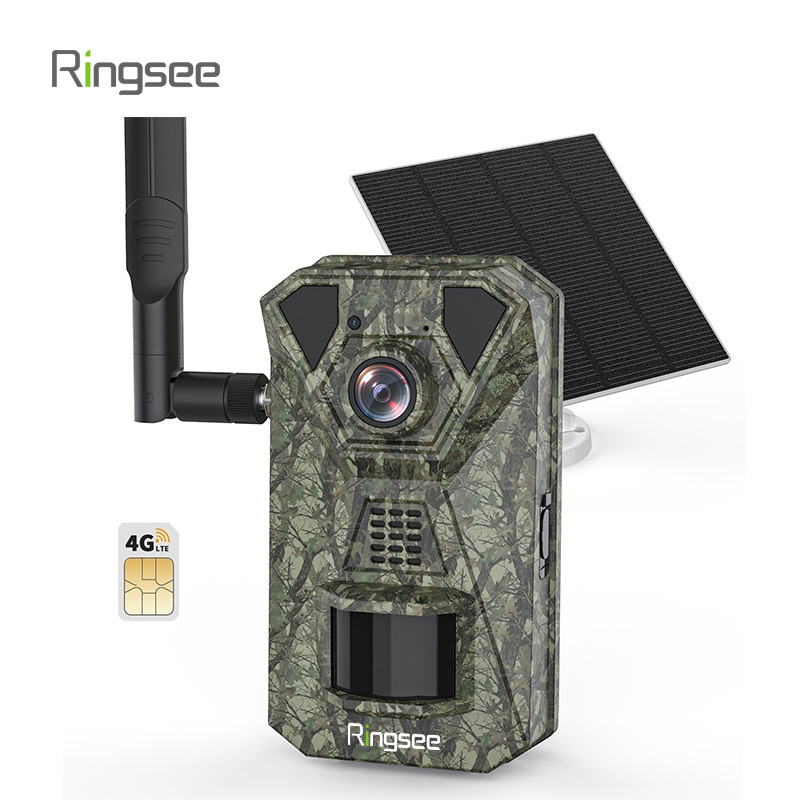
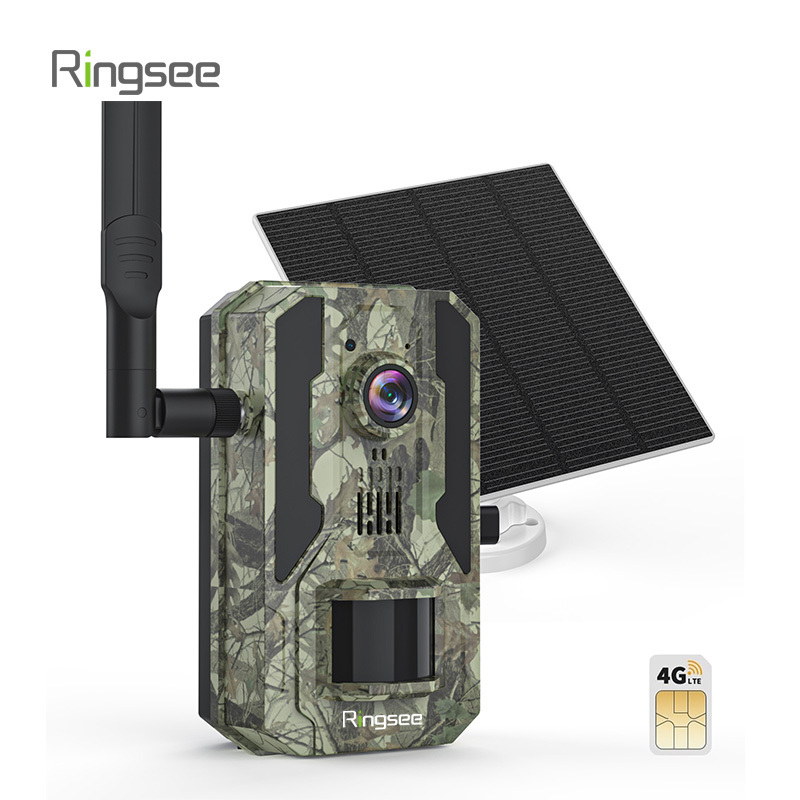
Conectividad y almacenamiento híbrido: Las implementaciones celulares (4G/5G) y híbridas (borde + nube) están en aumento, especialmente para sitios remotos, monitoreo temporal y soluciones al aire libre alimentadas por energía solar. Los VMS en la nube y la analítica están creciendo a medida que evolucionan el ancho de banda y los modelos de confianza.
Fusión de sensores y análisis multimodal: Los proveedores están combinando análisis visibles, térmicos, de radar y audio para entornos complejos (infraestructura crítica, seguridad perimetral, centros de transporte), aumentando el valor por despliegue.
Estos impulsores tecnológicos no solo están aumentando el valor por unidad, sino que también están desplazando la competencia entre proveedores de hardware puramente basada en costo y características hacia software y servicios (suscripciones de análisis, almacenamiento en la nube, actualizaciones de firmware/modelos de IA).
Cambios en el modelo de negocio: de hardware a ingresos recurrentes
Históricamente una industria liderada por hardware, las empresas líderes están construyendo agresivamente flujos de ingresos recurrentes: licencias de software, suscripciones a almacenamiento en la nube, análisis como servicio, servicios gestionados de video y actualizaciones continuas del modelo. Para los OEM y fabricantes por contrato, esto significa una mayor demanda de firmware personalizable, mecanismos seguros de actualización OTA y asociaciones con proveedores de análisis/IA.
Vientos contrarios regulatorios y geopolíticos
Los controles de exportación, las listas de entidades y el endurecimiento de las normas en algunos mercados ya han afectado las ventas y asociaciones transfronterizas. Durante los últimos dos años, varias empresas chinas relacionadas con la vigilancia han enfrentado restricciones comerciales o sanciones en los mercados occidentales, y la acción regulatoria continúa influyendo en las estrategias globales de abastecimiento y distribución. Estas medidas han llevado a algunos exportadores a redirigir sus ventas hacia mercados con menos restricciones o a desarrollar estrategias alternativas de suministro y certificación.
Resultado práctico: Las empresas que dependen en gran medida de componentes occidentales o de canales centrados en Estados Unidos podrían enfrentar mayores fricciones. Por el contrario, los proveedores que invierten en la autosuficiencia de componentes, cadenas de suministro diversificadas o asociaciones con terceros países pueden mitigar el riesgo.
Dinámica del lado de la demanda (de donde proviene el crecimiento)
Proyectos del sector público y de ciudades inteligentes: Los proyectos municipales a gran escala y las aplicaciones de transporte siguen siendo anclajes estables de demanda.
Adopción comercial: Los minoristas, los centros logísticos y las empresas están actualizándose a la vigilancia habilitada con IA para la prevención de pérdidas, el análisis operativo y la seguridad.
Residencial y Pyme: Las cámaras para hogares inteligentes y los sistemas administrados llave en mano continúan expandiéndose, especialmente donde los productos inalámbricos y de fácil instalación reducen las barreras.
Usos especializados: El monitoreo de vida silvestre, la vigilancia de sitios de construcción y la infraestructura remota (CCTV solar) son nichos que están mostrando una rápida adopción gracias a la mejora en conectividad y las opciones de baterías o energía solar.
Oportunidades para fabricantes, integradores y marcas
Para proveedores de OEM/ODM: El cambio hacia características definidas por software significa que los OEM que proporcionan firmware flexible, modelos de IA modulares y pipelines seguros de actualización pueden captar más valor que los proveedores puramente de hardware commodity.
Para integradores de sistemas: El valor radica en combinar análisis y servicios gestionados: los integradores que pueden ofrecer KPIs basados en análisis (tráfico, tiempo de permanencia, alertas de seguridad) generan fidelidad.
Para marcas/importadores extranjeros: La diversificación de abastecimiento, una sólida documentación de cumplimiento y vías alternativas de certificación son ahora necesidades estratégicas.
Riesgos y mitigación
Riesgo geopolítico: Las sanciones y los controles de exportación pueden restringir el abastecimiento de componentes o el acceso a los mercados; mitígalo con proveedores diversificados y componentes alternativos.
Privacidad y regulación: Las leyes de privacidad y las normas de adquisición más estrictas en algunos países requieren un manejo transparente de los datos y una sólida postura de seguridad.
Comoditización: Los márgenes del hardware se comprimen; la diferenciación a través de software, servicios e integración es esencial.
Línea de fondo (puntos clave)
El mercado chino de cámaras de seguridad es amplio y sigue creciendo, impulsado por proyectos públicos, actualizaciones comerciales y una inteligencia de dispositivos en rápido desarrollo.
La concentración del mercado persiste en la cima, pero el ecosistema de fabricantes OEM/ODM sigue siendo una ventaja competitiva global.
La IA en el borde, las arquitecturas de nube híbrida y la conectividad (celular + 5G) son las tendencias tecnológicas dominantes que están moldeando la evolución del producto.
Las presiones geopolíticas y regulatorias son factores importantes para las empresas orientadas a la exportación y influirán en las estrategias, la distribución y las cadenas de suministro en el futuro previsible.
Noticias relacionadas
Las fabricas, campus y cadenas de tiendas que llevan 5 o 6 anos con videovigilancia analogica enfrentan el mismo muro: imagenes borrosas, grabaciones irrecuperables y sin camino a analitica IA en hardware obsoleto. Esta guia desglosa el inventario previo a la actualizacion, compara la ruta de reutilizacion de coaxial HD con la reconstruccion IP completa, da formulas de recalculo de ancho de banda y almacenamiento, y plantea un plan de migracion por zonas sin detener la operacion, con lista de verificacion de seleccion.
Oct 31,2026
Guia de videovigilancia inalambrica para obras: energia solar mas puente inalambrico mas IA
Para quien: directores de proyecto, responsables de seguridad e integradores de baja tension en construccion civil, carreteras, mineria, energia y obras municipales. Conclusion central: la vigilancia de obra es un sistema de video de borde bajo cuatro restricciones: sin red electrica, sin fibra, entorno hostil, alta rotacion de personal. Esta guia ofrece una arquitectura reutilizable end-edge-cloud que cubre energia, retorno, IA y cumplimiento.
Oct 31,2026
Externalizacion del mantenimiento de CCTV: niveles de SLA, tarifas de mercado, KPI y contrato
Conclusion primero: el coste real de un sistema de videovigilancia esta en su operacion. Tres anos de mantenimiento equivalen normalmente al 30 % al 50 % del coste de instalacion, pero la mayoria de compradores gasta el presupuesto en la instalacion y deja la operacion a quien lo note. Fije el alcance del mantenimiento al firmar el contrato de instalacion. Esta guia desglosa el modelo de decision propio frente a externo, un SLA de tres niveles (P1 / P2 / P3), las tarifas de mercado por punto y como leer un presupuesto, los dos KPI que deciden el pago (tasa de disponibilidad de camaras e integridad de grabacion), las cinco clausulas que todo contrato debe contener, los 90 dias de transicion donde mas a menudo se pierde el control, y una lista de verificacion de seleccion con pruebas de aceptacion.
Oct 25,2026
Seleccion de NVR y gestion de grabacion: canales, decodificacion, ONVIF, retencion y almacenamiento
Conclusion primero: el numero de canales de un NVR es una licencia, no un puerto fisico. Especifique el equipo por dos numeros duros — ancho de banda de entrada y capacidad de decodificacion — y luego por compatibilidad ONVIF y estrategia de almacenamiento. Los tres fallos mas frecuentes son: graba pero la vista local se traba, al mezclar marcas se pierden eventos inteligentes, y los discos de escritorio fallan en un ano. Esta guia cubre la eleccion de arquitectura (NVR embebido / hibrido / VMS / edge), los tres indicadores duros (canales, ancho de banda de entrada, decodificacion), compatibilidad de perfiles ONVIF y aceptacion, plan de grabacion y formula de capacidad, seleccion de RAID y disco de videovigilancia, reproduccion y busqueda forense, y los campos del contrato mas las pruebas de aceptacion que frenan las disputas.
Oct 25,2026
Guía de videovigilancia autónoma: energía solar y enlace 4G/5G
En resumen: la videovigilancia autónoma (solar + 4G) falla nueve de cada diez veces no por la cámara, sino por un mal cálculo del presupuesto de energía y del tráfico de datos: dimensionar paneles y baterías por la potencia pico muere en el primer día nublado, y elegir el 4G por «si conecta» agota el plan de datos o se atasca con señal débil. Esta guía cubre cómo decidir si la solución autónoma es siquiera la correcta, un presupuesto energético en vatios-hora de 24 horas, el dimensionado de panel y batería (horas de sol pico, profundidad de descarga, autonomía en días de lluvia), diseño de bajo consumo con PIR, presupuesto de tráfico 4G/5G y multioperador, protección contra sobretensiones y puesta a tierra, calefacción invernal, y campos de contrato y pruebas de aceptación.
Oct 17,2026
Enlaces:Tecnología de energía de un cinturón
Añada: 14to piso, edificio de Baoshan, distrito de Longhua, Shenzhen China.