




El auge de la videovigilancia en China: cómo la IA, la nube y las ciudades inteligentes están moldeando un mercado de 10.000 millones de dólares
Publicar:
2025-10-13 11:04
Fuente:
https://www.ring-see.com
Explore el próspero mercado chino de videovigilancia —impulsado por la IA, la nube y las ciudades inteligentes—, cuyo crecimiento se proyecta que supere los USD 10.000 millones para 2035. Descubra las principales tendencias e insights.
Introducción: El ecosistema de seguridad más grande del mundo en movimiento
Pocos países han transformado la seguridad pública y la vigilancia urbana tan rápidamente como China. Antes conocida solo por el despliegue masivo de cámaras, la industria de vigilancia del país está entrando ahora en una nueva etapa, impulsada por inteligencia artificial (IA) , computación en la nube , y integración de ciudades inteligentes .
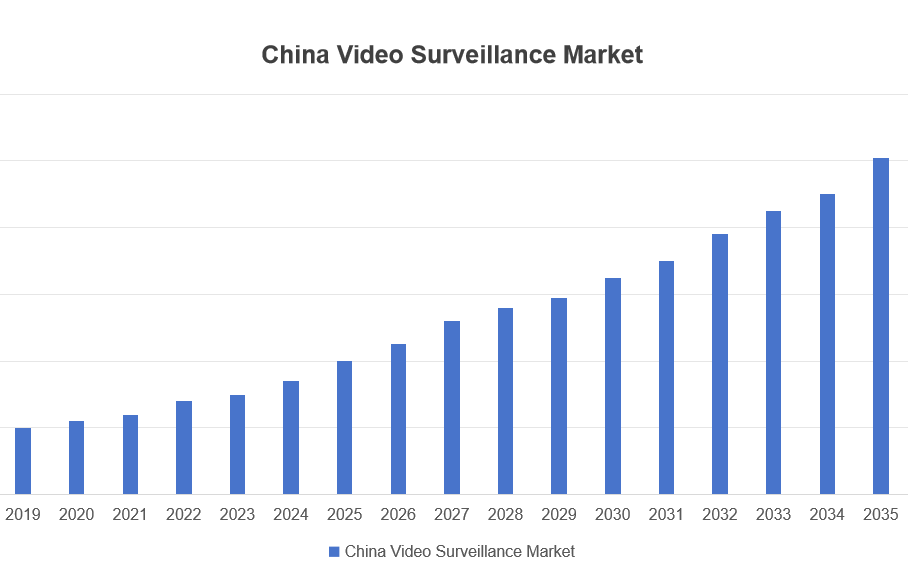
Según estimaciones de la industria, el mercado de videovigilancia de China se expandirá desde alrededor de 3.38 mil millones de USD en 2024 a más de 10.2 mil millones de USD para 2035 , reflejando una tasa de crecimiento anual compuesta (CAGR) de aproximadamente 10.5% Detrás de este crecimiento hay una estrategia clara: transformar las transmisiones de video en bruto en sistemas inteligentes que sirvan tanto a las necesidades gubernamentales como comerciales.
La evolución de la vigilancia: de hardware a inteligencia
De cámaras a cognición
Hace una década, la vigilancia en China se basaba principalmente en la densidad de cámaras: “cuantas más, más seguro”. Hoy, esa lógica ha evolucionado. Los gobiernos y usuarios privados ahora exigen no solo visibilidad, sino interpretación en tiempo real .
Los sistemas modernos pueden detectar comportamientos anormales, analizar flujos de tráfico, reconocer rostros o matrículas, e incluso predecir riesgos potenciales. Este cambio de la monitorización pasiva a inteligencia activa está remodelando todo el mercado.
El hardware sigue liderando, pero el software es el nuevo motor de crecimiento
El hardware sigue siendo la base del ecosistema de videovigilancia en China. En 2024, el segmento de hardware está valorado en aproximadamente 1.04 mil millones de USD principalmente compuesto por cámaras, dispositivos de red y unidades de almacenamiento. Pero la verdadera aceleración está en el software y los servicios, que juntos se proyecta representarán más de la mitad de los ingresos totales del mercado para 2035.
Las plataformas de software permiten análisis, reconocimiento por IA y gestión inteligente de datos, mientras que los servicios, como almacenamiento en la nube y mantenimiento del sistema, generan ingresos recurrentes. Esta transición señala una madurez más amplia del mercado donde el valor se está desplazando de productos a plataformas .
Factores clave que impulsan el crecimiento del mercado
1. Desarrollo de ciudades inteligentes
Las iniciativas de "ciudades inteligentes" de China han sido centrales en su agenda nacional de modernización. Las redes de vigilancia forman la columna vertebral digital de estas ciudades, vinculando sistemas de tráfico, respuesta a emergencias y gestión de infraestructura bajo un marco analítico único.
Con más de 1,000 proyectos de ciudades inteligentes en todo el país, la demanda de sistemas de video integrados ha aumentado. Los gobiernos municipales están adoptando centros de comando basados en la nube capaces de gestionar millones de puntos de datos, desde transmisiones de video hasta lecturas de sensores, en tiempo real.
2. IA y aprendizaje automático
La inteligencia artificial ya no es experimental; ahora es infraestructura central El reconocimiento facial, la identificación de matrículas, el análisis de movimiento y el seguimiento de patrones están rutinariamente integrados en sistemas gubernamentales y empresariales.
Esta integración de IA está permitiendo un enfoque más proactivo de la seguridad, no solo detectando sino prediciendo incidentes como reuniones sospechosas, estacionamiento ilegal o violaciones perimetrales. A medida que mejora la precisión algorítmica, la adopción de análisis impulsados por IA se expande rápidamente en aplicaciones urbanas, minoristas e industriales.
3. Convergencia de computación en la nube e IoT
El cambio hacia arquitecturas basadas en la nube es otra tendencia definitoria. Los sistemas tradicionales DVR/NVR están siendo reemplazados por plataformas escalables y accesibles remotamente que almacenan y procesan datos en la nube.
Al mismo tiempo, la integración con Internet de las cosas (IoT) — dispositivos como sensores, control de acceso y monitores ambientales — permite una fusión de datos integral. Esta convergencia crea una red de “ojos y oídos inteligentes”, capaz de una conciencia situacional holística.
4. Creciente demanda privada y comercial
Aunque la adquisición gubernamental sigue siendo dominante, las aplicaciones del sector privado crecen rápidamente. Cadenas minoristas, centros logísticos, instalaciones de salud e instituciones educativas dependen cada vez más de la vigilancia inteligente para mejorar la seguridad operativa y la experiencia del cliente.
Incluso las comunidades residenciales y los desarrolladores inmobiliarios están recurriendo a seguridad doméstica y vecinal habilitada por IA , reforzando la base de demanda interna.
Desglose del mercado: segmentos y oportunidades
Segmento de hardware
El hardware, que incluye cámaras, grabadoras e infraestructura de red, sigue representando la mayoría de las instalaciones. Sin embargo, la competencia entre fabricantes locales como Hikvision, Dahua y Uniview está reduciendo precios y acelerando la innovación en diseños de bajo consumo, solares e inalámbricos.
Los chips de IA en el borde y la conectividad 4G/5G están mejorando aún más la independencia y capacidad de respuesta del hardware.
Segmento de software
El mercado de software se espera que alcance 3.3 mil millones de USD para 2035 , convirtiéndolo en la categoría de más rápido crecimiento. Las funciones clave del software incluyen:
- Análisis inteligente de video
- Sistemas de gestión centralizada
- Almacenamiento en la nube e integración de big data
- Módulos de ciberseguridad y protección de datos
Los proveedores de software que puedan ofrecer soluciones modulares, escalables y de arquitectura abierta dominarán el crecimiento futuro.
Segmento de servicios
Se pronostica que los servicios profesionales — integración de sistemas, mantenimiento, análisis de datos y seguridad gestionada — alcanzarán USD 2.750 millones para 2035 . Esto refleja un cambio en las preferencias de los compradores: los usuarios finales ya no solo quieren cámaras; ahora quieren Soluciones llave en mano que garantizan disponibilidad, cumplimiento e insight.
El modelo impulsado por el servicio también fomenta la tarificación basada en suscripción, aportando estabilidad a los proveedores y flexibilidad a los clientes.
Panorama Competitivo: La Batalla por los Ecosistemas
Dominio local, presencia global
Las marcas chinas siguen a la vanguardia en las exportaciones mundiales de videovigilancia. Gigantes como Hikvision , Dahua , y Uniview han construido ecosistemas masivos alrededor de hardware impulsado por IA y plataformas de gestión.
Mientras tanto, jugadores internacionales como Axis Communications y Sistemas de Seguridad Bosch continuar sirviendo al segmento empresarial de alta gama, haciendo énfasis en la protección de datos y el cumplimiento normativo.
Competencia del ecosistema
El nuevo campo de batalla no son las especificaciones del hardware, sino integración del ecosistema — cuán bien las empresas pueden combinar dispositivos, software y servicios en un solo sistema interoperable.
Los proveedores están invirtiendo fuertemente en I+D para mejorar las características de análisis de IA, computación periférica y ciberseguridad. Asimismo, se están ampliando las asociaciones con operadores de telecomunicaciones, proveedores de nube e integradores de ciudades inteligentes, alineando la tecnología de vigilancia con objetivos más amplios de infraestructura digital.
Tendencias tecnológicas a observar
Procesamiento de IA en el borde
Al integrar la IA directamente en cámaras y grabadoras, la computación perimetral reduce la latencia y el consumo de ancho de banda. Esto es especialmente crucial en despliegues rurales o remotos donde la conectividad a la nube puede ser limitada.
Vigilancia de Bajo Consumo y Solar
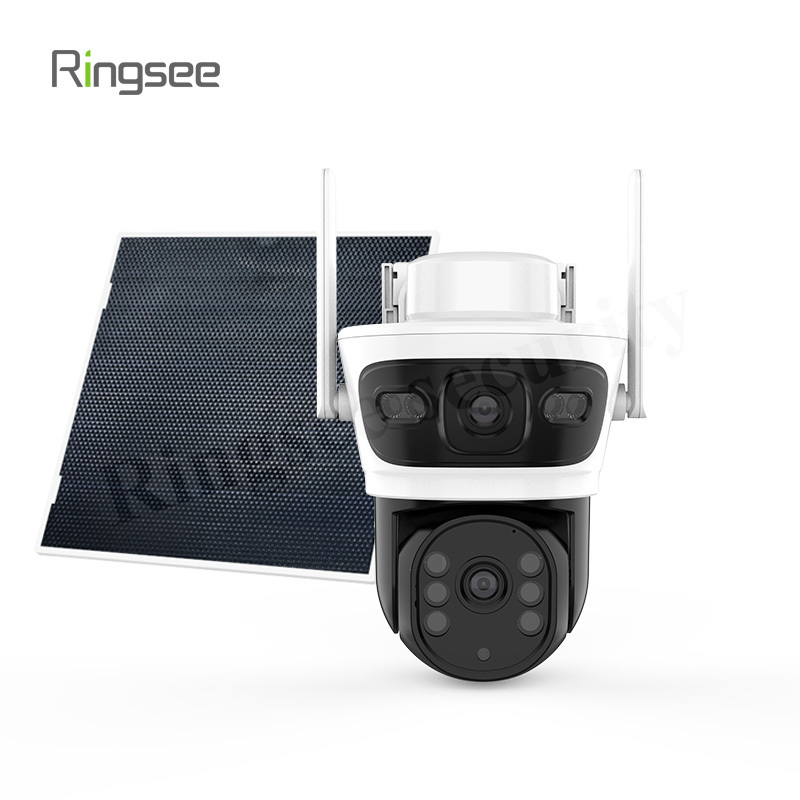
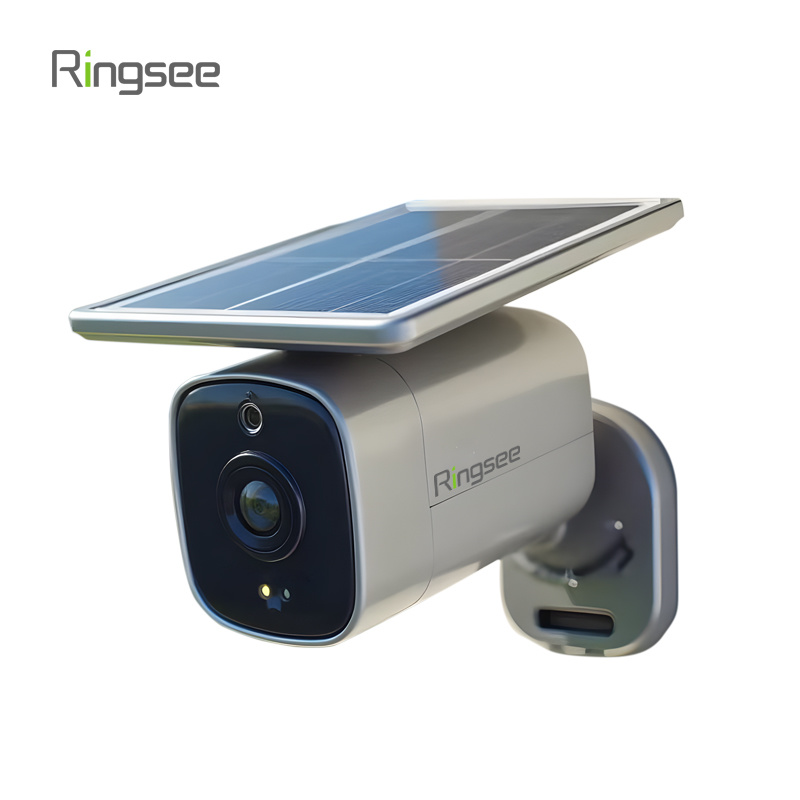
A medida que la sostenibilidad se convierte en una prioridad global, Cámaras alimentadas por energía solar y con batería de respaldo están ganando fuerza, particularmente en entornos al aire libre y fuera de la red. Los fabricantes chinos están liderando esta tendencia, produciendo unidades de vigilancia de alta eficiencia y bajo consumo que admiten análisis de IA sin necesidad de energía constante de la red.
Conectividad 4G/5G
El despliegue de redes 5G permite una transmisión más rápida y streaming de mayor resolución. Esto apoya el análisis en tiempo real para aplicaciones críticas como el transporte autónomo y la respuesta ante emergencias.
Reforzamiento de la ciberseguridad
Con los volúmenes de datos en aumento, Protección de datos de video es una preocupación clave. Los proveedores están mejorando la encriptación, la autenticación de usuarios y los marcos de cumplimiento para alinearse con las evolucionantes leyes de privacidad de datos tanto en China como a nivel internacional.
Entorno Regulatorio y Gobierno de Datos
El marco de gobernanza de datos de China ha madurado significativamente en los últimos años. Las regulaciones ahora enfatizan localización de datos , Protección de la privacidad del usuario , y Despliegue responsable de IA .
Los fabricantes y proveedores de servicios deben asegurarse de que sus soluciones cumplan con estas regulaciones —no solo para mantener la conformidad, sino también para ganar la confianza de los compradores globales, quienes desconfían de los riesgos de seguridad de datos.
El éxito de la industria dependerá cada vez más de Transparencia , Responsabilidad , y innovación ética — cualidades que influyen tanto en la aceptación nacional como en la competitividad internacional.
Desafíos y Riesgos Por Delante
Si bien las perspectivas siguen siendo sólidas, varios desafíos podrían moldear el ritmo del crecimiento:
Saturación del mercado en áreas urbanas – A medida que las ciudades principales alcanzan una cobertura casi total, el crecimiento incremental dependerá de actualizaciones del sistema en lugar de nuevas instalaciones.
Presión de precios – La intensa competencia entre proveedores nacionales continúa presionando los precios a la baja, reduciendo los márgenes en el segmento de hardware.
Preocupaciones sobre la privacidad de datos – El creciente escrutinio público e internacional sobre las tecnologías de vigilancia requiere marcos más sólidos de protección de datos.
Factores geopolíticos – Las restricciones a las exportaciones y las políticas comerciales pueden afectar el acceso al mercado internacional para los fabricantes chinos.
Abordar estos desafíos requerirá innovación continua, diferenciación estratégica y estrategias sólidas de cumplimiento.
El Futuro: De la Vigilancia a la Inteligencia Situacional
Para 2035, la red de videovigilancia de China ya no será vista simplemente como un "ojo"; actuará como una Cerebro para gestión urbana, seguridad industrial e infraestructura nacional.
Los algoritmos de IA no solo detectarán los incidentes, sino que también los anticiparán. Las cámaras se comunicarán con vehículos, edificios y dispositivos IoT en tiempo real. Los sistemas en la nube ajustarán automáticamente la iluminación urbana, el flujo del tráfico o la respuesta de emergencia, según las insights obtenidas de los datos visuales.
Esta visión es lo que realmente define la próxima era del ecosistema de vigilancia de China: un cambio de la observación hacia Toma de decisiones autónoma .
Conclusión: La oportunidad más allá del lente
La industria china de videovigilancia encarna la intersección entre seguridad, tecnología e innovación. Con una proyección valor de mercado que superará los USD 10 mil millones para 2035 , representa no solo una expansión económica sino también una Cambio de paradigma hacia una infraestructura integrada e inteligente.
Los fabricantes, desarrolladores de software e integradores de sistemas que se alineen con esta transformación —centrándose en la IA, la conectividad en la nube, la sostenibilidad y el cumplimiento— definirán la próxima década de la tecnología de seguridad global.
A medida que la línea entre "cámara" y "computadora" sigue desapareciendo, el modelo chino de vigilancia inteligente podría servir tanto como un plan como un desafío para el mundo: lograr que la seguridad sea más inteligente, rápida y conectada que nunca.
Noticias relacionadas
Las fabricas, campus y cadenas de tiendas que llevan 5 o 6 anos con videovigilancia analogica enfrentan el mismo muro: imagenes borrosas, grabaciones irrecuperables y sin camino a analitica IA en hardware obsoleto. Esta guia desglosa el inventario previo a la actualizacion, compara la ruta de reutilizacion de coaxial HD con la reconstruccion IP completa, da formulas de recalculo de ancho de banda y almacenamiento, y plantea un plan de migracion por zonas sin detener la operacion, con lista de verificacion de seleccion.
Oct 31,2026
Guia de videovigilancia inalambrica para obras: energia solar mas puente inalambrico mas IA
Para quien: directores de proyecto, responsables de seguridad e integradores de baja tension en construccion civil, carreteras, mineria, energia y obras municipales. Conclusion central: la vigilancia de obra es un sistema de video de borde bajo cuatro restricciones: sin red electrica, sin fibra, entorno hostil, alta rotacion de personal. Esta guia ofrece una arquitectura reutilizable end-edge-cloud que cubre energia, retorno, IA y cumplimiento.
Oct 31,2026
Externalizacion del mantenimiento de CCTV: niveles de SLA, tarifas de mercado, KPI y contrato
Conclusion primero: el coste real de un sistema de videovigilancia esta en su operacion. Tres anos de mantenimiento equivalen normalmente al 30 % al 50 % del coste de instalacion, pero la mayoria de compradores gasta el presupuesto en la instalacion y deja la operacion a quien lo note. Fije el alcance del mantenimiento al firmar el contrato de instalacion. Esta guia desglosa el modelo de decision propio frente a externo, un SLA de tres niveles (P1 / P2 / P3), las tarifas de mercado por punto y como leer un presupuesto, los dos KPI que deciden el pago (tasa de disponibilidad de camaras e integridad de grabacion), las cinco clausulas que todo contrato debe contener, los 90 dias de transicion donde mas a menudo se pierde el control, y una lista de verificacion de seleccion con pruebas de aceptacion.
Oct 25,2026
Seleccion de NVR y gestion de grabacion: canales, decodificacion, ONVIF, retencion y almacenamiento
Conclusion primero: el numero de canales de un NVR es una licencia, no un puerto fisico. Especifique el equipo por dos numeros duros — ancho de banda de entrada y capacidad de decodificacion — y luego por compatibilidad ONVIF y estrategia de almacenamiento. Los tres fallos mas frecuentes son: graba pero la vista local se traba, al mezclar marcas se pierden eventos inteligentes, y los discos de escritorio fallan en un ano. Esta guia cubre la eleccion de arquitectura (NVR embebido / hibrido / VMS / edge), los tres indicadores duros (canales, ancho de banda de entrada, decodificacion), compatibilidad de perfiles ONVIF y aceptacion, plan de grabacion y formula de capacidad, seleccion de RAID y disco de videovigilancia, reproduccion y busqueda forense, y los campos del contrato mas las pruebas de aceptacion que frenan las disputas.
Oct 25,2026
Guía de videovigilancia autónoma: energía solar y enlace 4G/5G
En resumen: la videovigilancia autónoma (solar + 4G) falla nueve de cada diez veces no por la cámara, sino por un mal cálculo del presupuesto de energía y del tráfico de datos: dimensionar paneles y baterías por la potencia pico muere en el primer día nublado, y elegir el 4G por «si conecta» agota el plan de datos o se atasca con señal débil. Esta guía cubre cómo decidir si la solución autónoma es siquiera la correcta, un presupuesto energético en vatios-hora de 24 horas, el dimensionado de panel y batería (horas de sol pico, profundidad de descarga, autonomía en días de lluvia), diseño de bajo consumo con PIR, presupuesto de tráfico 4G/5G y multioperador, protección contra sobretensiones y puesta a tierra, calefacción invernal, y campos de contrato y pruebas de aceptación.
Oct 17,2026
Enlaces:Tecnología de energía de un cinturón
Añada: 14to piso, edificio de Baoshan, distrito de Longhua, Shenzhen China.